Ihre Branche
Was in Ihrem Betrieb ansteht.
Firmenkunden
Was davon zu Ihnen passt, zeigt die Wahl oben: Branche wählen
Ihre Branche
Handwerk und Bau
Zuerst klären
- Was passiert wirtschaftlich, wenn der Betrieb mehrere Wochen stillsteht?
- Welche Tätigkeit übt der Betrieb aus? Sie bestimmt, welche Risiken überhaupt versicherbar sind und zu welchen Bedingungen.
Ihre Branche
Praxis und Kanzlei
Zuerst klären
- Was passiert wirtschaftlich, wenn der Betrieb mehrere Wochen stillsteht?
- Welche Tätigkeit übt der Betrieb aus? Sie bestimmt, welche Risiken überhaupt versicherbar sind und zu welchen Bedingungen.
Ihre Branche
Gastronomie und Handel
Zuerst klären
- Was passiert wirtschaftlich, wenn der Betrieb mehrere Wochen stillsteht?
- Welche Tätigkeit übt der Betrieb aus? Sie bestimmt, welche Risiken überhaupt versicherbar sind und zu welchen Bedingungen.
Ihre Branche
IT und Agentur
Zuerst klären
- Welche Leistung wird erbracht, und welcher Schaden kann beim Kunden daraus entstehen?
- Was steht vertraglich zur Haftung, und welche Nachweise verlangen die Auftraggeber?
- Welche Daten liegen im Betrieb, und was passiert, wenn die Systeme stillstehen?
Ihre Branche
Transport und Logistik
Zuerst klären
- Wie viele Fahrzeuge gehören zum Betrieb, und wer fährt sie?
- Wird fremde Ware befördert, und was steht dazu im Frachtvertrag?
- Welche Zahlungsziele haben die Auftraggeber, und wie wird deren Bonität geprüft?
Sach und Ertragsausfall
Sach und Ertragsausfall
Was zu klären ist
Was zu klären ist
Was zu klären ist
Was zu klären ist
Was zu klären ist
Haftpflichtversicherung
Haftpflichtversicherung
Was zu klären ist
Was zu klären ist
Was zu klären ist
Was zu klären ist
Was zu klären ist
Vorsorge und Gesundheit
Vorsorge und Gesundheit
Was zu klären ist
Was zu klären ist
Was zu klären ist
Was zu klären ist
Was zu klären ist
Fuhrpark und Flotte
Fuhrpark und Flotte
Was zu klären ist
Was zu klären ist
Was zu klären ist
Rechtsschutzversicherung
Bürgschaft, Factoring und Leasing
Bürgschaft, Factoring und Leasing
IT-Sicherheit
Spezielle Versicherungen
Exklusivleistungen
Exklusivleistungen
Schadensaufnahme
Schadensaufnahme per Drohne.
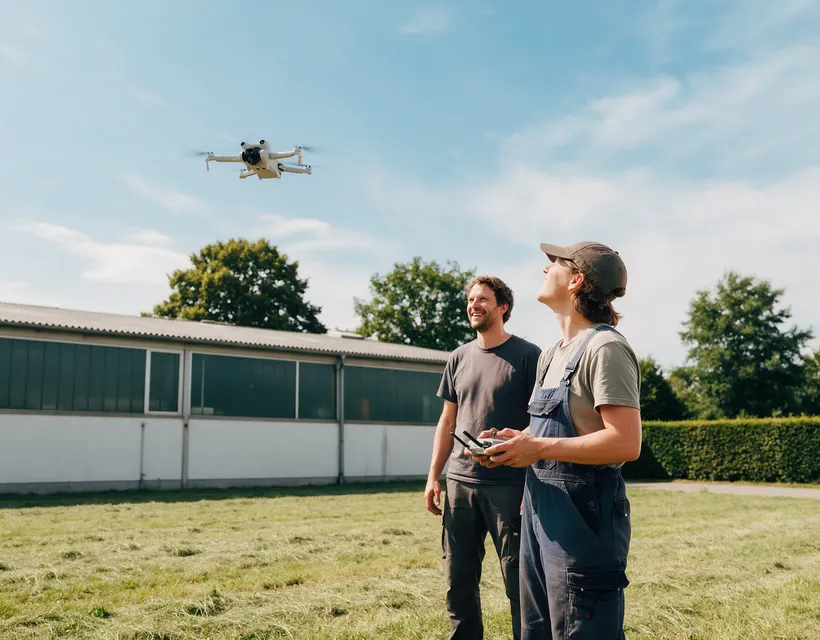
Schaden gemeldet
Etwa auf einem Dach, wo er sich nicht ohne weiteres begutachten lässt.
Drohne fliegt
Ich nehme die betroffene Stelle aus der Luft auf.
Bilder für den Dachdecker
Sie zeigen das Ausmaß und helfen beim Kostenvoranschlag.
Diese Schadensaufnahme ist eine Leistung der Agentur. Sie kommt selten vor, und im Einzelfall bespreche ich sie vorher mit Ihnen.
Worum es in fast jedem Betrieb geht
Dauerbrenner
Die Bilder dieser drei Karten sind mit KI erzeugte Symbolbilder. Die abgebildeten Personen sind nicht real.
Fuhrpark und Flotte
Flottenversicherung
Eine Flottenversicherung fasst mehrere Fahrzeuge eines Betriebs in einem Vertrag zusammen, statt sie einzeln zu versichern.
Vorsorge und Gesundheit
Betriebliche Altersvorsorge
15 %Zuschuss des Arbeitgebers auf umgewandeltes Entgelt
Gilt, soweit er dadurch Sozialversicherungsbeiträge einspart.
Direktversicherung, Pensionskasse, Pensionsfonds. § 1a Abs. 1a BetrAVG, Stand: 22.09.2026.
Haftpflichtversicherung
Betriebshaftpflicht
Die Betriebshaftpflicht deckt Schäden, die im Rahmen der betrieblichen Tätigkeit bei Dritten entstehen.
Ein Ansprechpartner für alles
So arbeite ich
Ich komme in den Betrieb
In die Werkstatt, die Praxis oder auf den Hof, da sehe ich am schnellsten, worum es geht.
Alles in einem Ordner
Betrieb, Belegschaft, Fuhrpark und Ihre private Absicherung liegen bei mir an einer Stelle.
Ein Anruf im Schadenfall
Sie rufen mich an, ich melde den Schaden und halte den Kontakt zum Versicherer.

Warum anders
Der Betrieb wächst. Die Verträge müssen mit.
Jahr eins
Gründung
Einzelunternehmer haften persönlich: zwischen Betriebs- und Privatvermögen wird nicht getrennt. Ob ein Auftraggeber einen Versicherungsnachweis sehen will, steht in seinem Vertrag.
Dann Thema
erste Anstellung
Erste Mitarbeiter
Auf die Entgeltumwandlung zur Altersversorgung besteht ein gesetzlicher Anspruch, sobald jemand aus der Belegschaft sie verlangt.
Dann Thema
mehr Aufträge
Wachstum
Mehr Fahrzeuge, größere Aufträge, Auftraggeber, die Sicherheiten verlangen. Steht der Betrieb, laufen Löhne, Miete und Leasing weiter.
Nachfolge
Übergabe
Ob Nachfolge oder Verkauf: Verträge wechseln den Inhaber, die eigene Versorgung steht an, und der Betrieb soll ohne Sie weiterlaufen.
Dann Thema
Was Inhaber meistens fragen
Fragen
Ich bin Einzelunternehmer. Brauche ich eine Betriebshaftpflicht?
Als Einzelunternehmer haften Sie für Schäden aus der betrieblichen Tätigkeit persönlich; eine Trennung zwischen Betriebs- und Privatvermögen gibt es dabei nicht. Über den privaten Haftpflichtvertrag ist eine berufliche oder nebenberufliche Tätigkeit nicht gedeckt. Was das für Ihren Betrieb heißt, hängt an der Tätigkeit und gehört ins Gespräch.
Was ist der Unterschied zwischen Betriebshaftpflicht und Berufshaftpflicht?
Die Betriebshaftpflicht deckt Schäden aus dem Betriebsablauf, etwa wenn jemand auf dem Betriebsgelände zu Schaden kommt. Die Berufshaftpflicht deckt Vermögensschäden, die aus der beruflichen Leistung selbst entstehen, und ist für einige Berufe gesetzlich vorgeschrieben.
Ertragsausfall oder Betriebsschließung, was ist der Unterschied?
Die beiden Verträge unterscheiden sich im Auslöser. Beim Ertragsausfall ist es ein Sachschaden, der den Betrieb stilllegt, bei der Betriebsschließung eine behördliche Anordnung. Was jeweils ersetzt wird und über welchen Zeitraum, steht in den Bedingungen des Tarifs und ist der erste Punkt, den wir uns ansehen.
Was kostet betriebliche Altersvorsorge den Arbeitgeber?
Wandelt jemand aus der Belegschaft Entgelt um, gibt der Arbeitgeber 15 Prozent des umgewandelten Betrags als Zuschuss dazu, soweit er durch die Umwandlung Sozialversicherungsbeiträge einspart. Das gilt für Direktversicherung, Pensionskasse und Pensionsfonds (§ 1a Abs. 1a BetrAVG. Stand: 22.09.2026.) Was darüber hinaus zugesagt wird, entscheidet der Betrieb selbst.
Mein Auftraggeber verlangt eine Bürgschaft. Was heißt das?
Statt einen Teil der Rechnung als Sicherheit einzubehalten, kann ein Auftraggeber eine Bürgschaftsurkunde akzeptieren. Wie hoch der Einbehalt ist, steht im Vertrag; häufig sind es rund fünf Prozent der Auftragssumme, eine gesetzliche Quote gibt es dafür nicht. Ob eine Bürgschaft in Ihrem Fall in Frage kommt, hängt am Vertrag und an der Prüfung des Versicherers.
Ihre Frage fehlt? Schreiben Sie mir
Reden wir
Vor Ort im Betrieb, in der Agentur in Montabaur oder per Video. Das erste Gespräch kostet nichts und verpflichtet zu nichts.
Kennen Sie jemanden mit derselben Frage?Per WhatsApp teilenPer E-Mail teilen